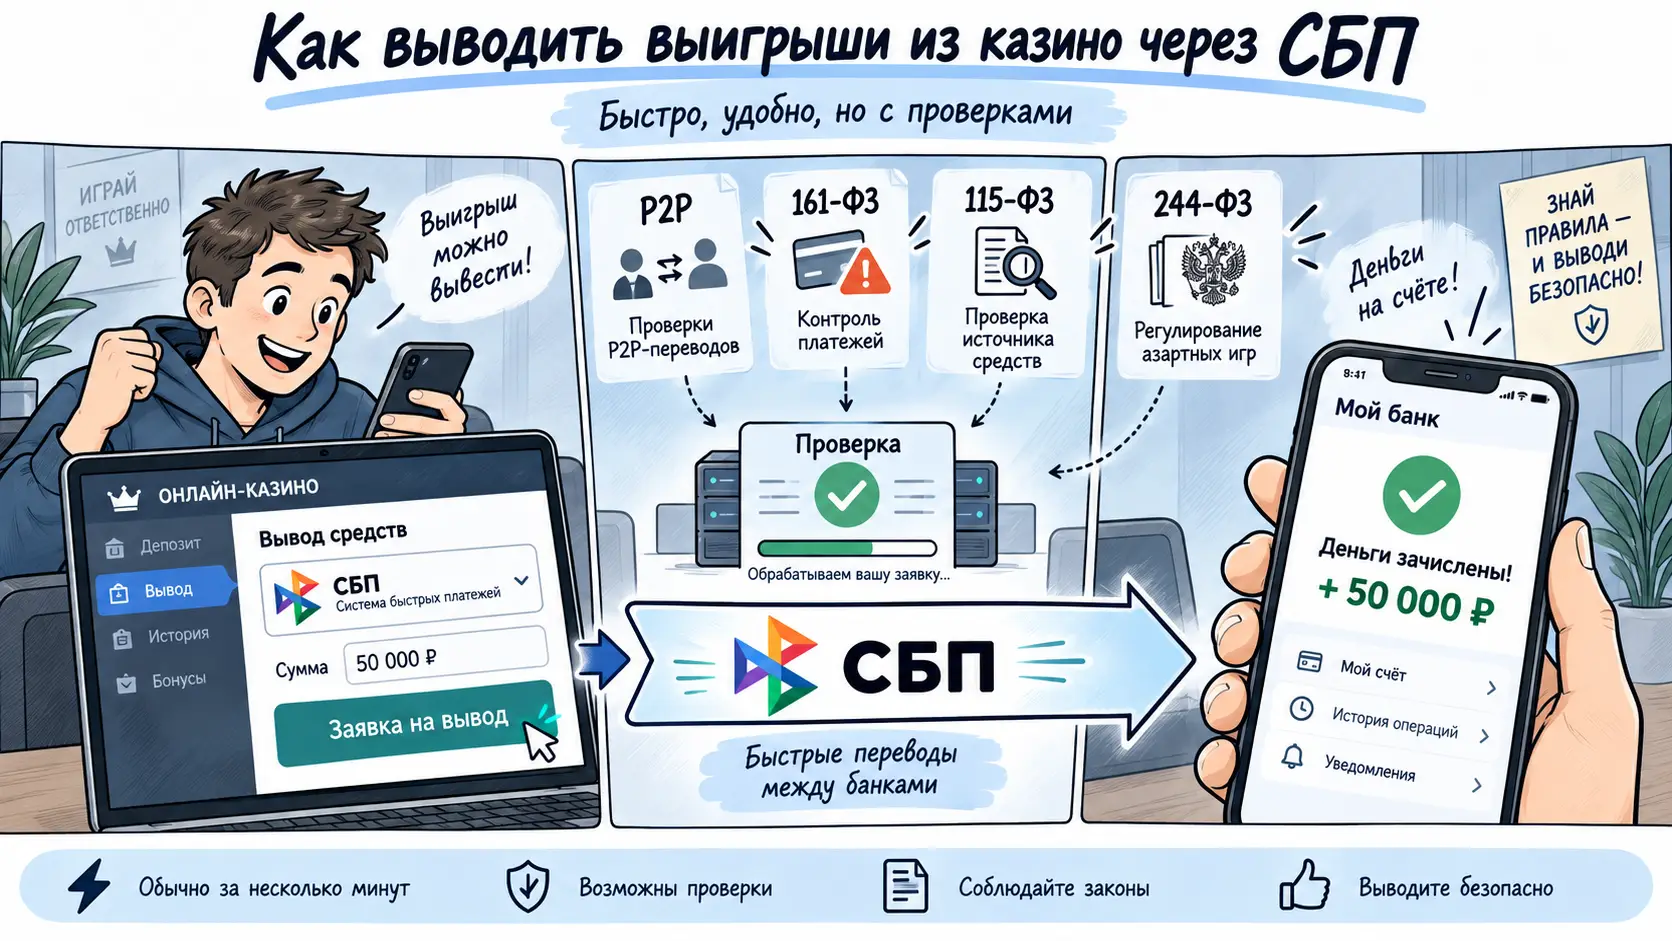
Вывод из онлайн-казино через СБП может занять несколько минут, но скорость — не главный вопрос. Для российского банка имеет значение происхождение денег, отправитель перевода и характер операций по счёту. Особенно внимательно нужно относиться к выплатам, которые казино проводит через P2P и которые приходят от неизвестных физических лиц.
СБП сама по себе не делает выплату из казино ни безопасной, ни подозрительной. Это только способ перевода между банковскими счетами по номеру телефона. Риски возникают из-за того, кто отправляет деньги и почему они поступают на счёт.
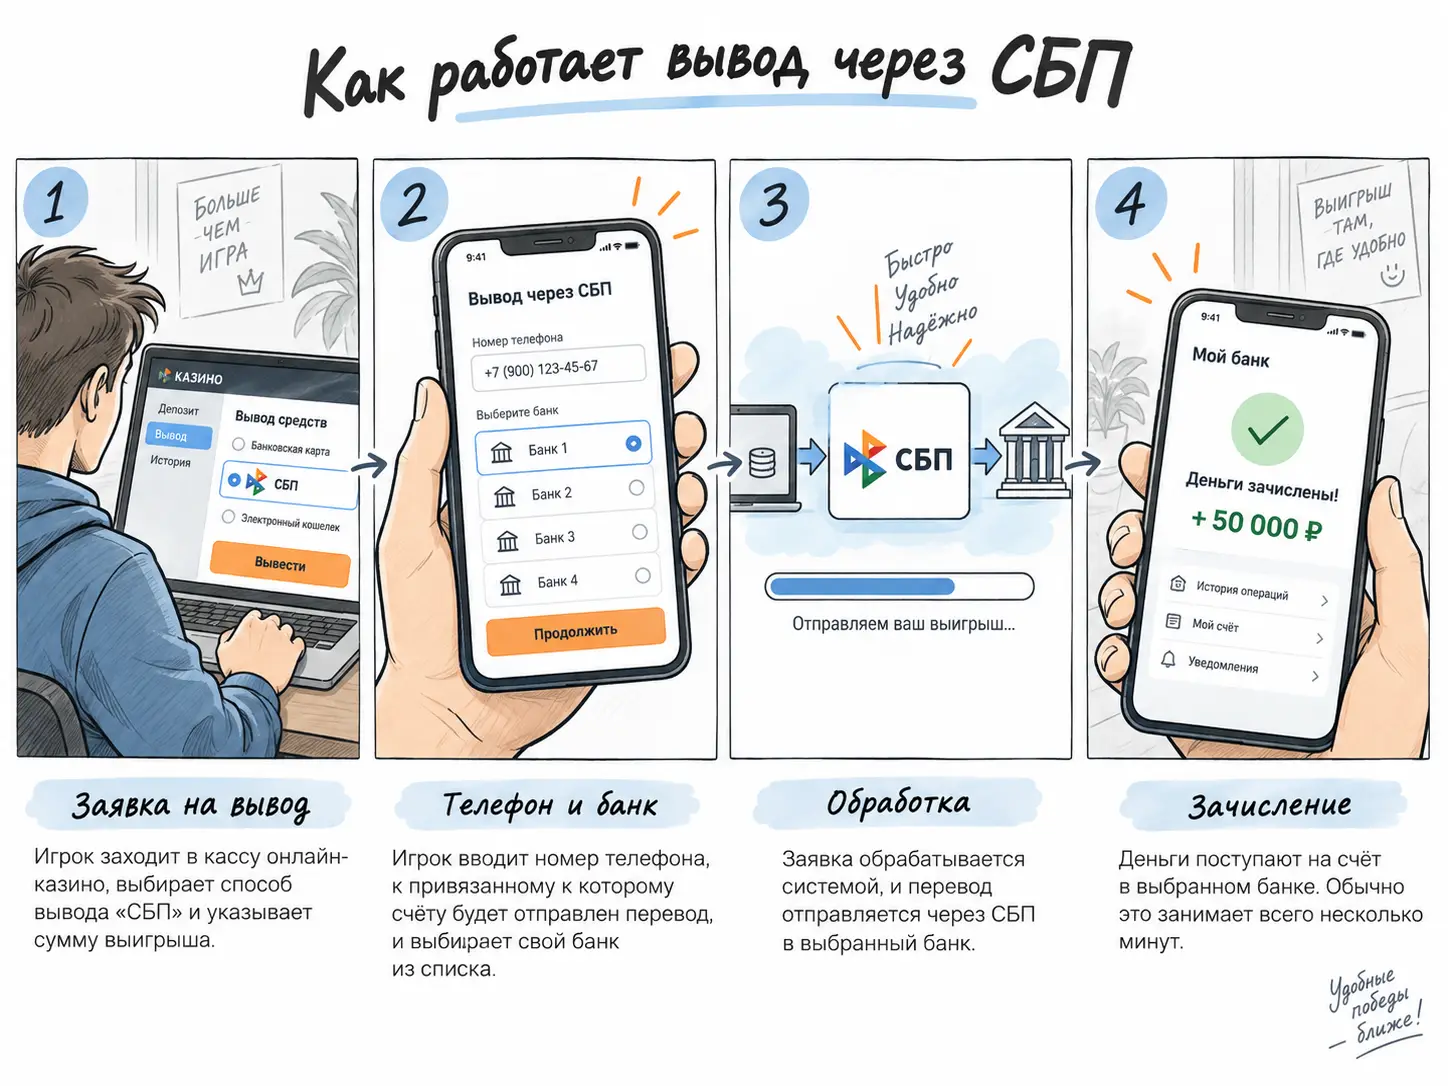
Как казино выводят деньги через СБП
У российского лицензированного букмекера платёжная цепочка регулируется российским законодательством. С зарубежным онлайн-казино ситуация другая: такой оператор обычно не имеет прямого расчётного счёта в российском банке, с которого мог бы отправить игроку обычную выплату в рублях.
Поэтому под кнопкой «СБП» в кассе могут скрываться разные схемы. В одном случае используется платёжный посредник, в другом — P2P-инфраструктура, где рубли переводит другое физическое лицо. Для игрока интерфейс одинаков: указал банк и телефон, получил деньги. Для российского банка это совершенно разные операции.
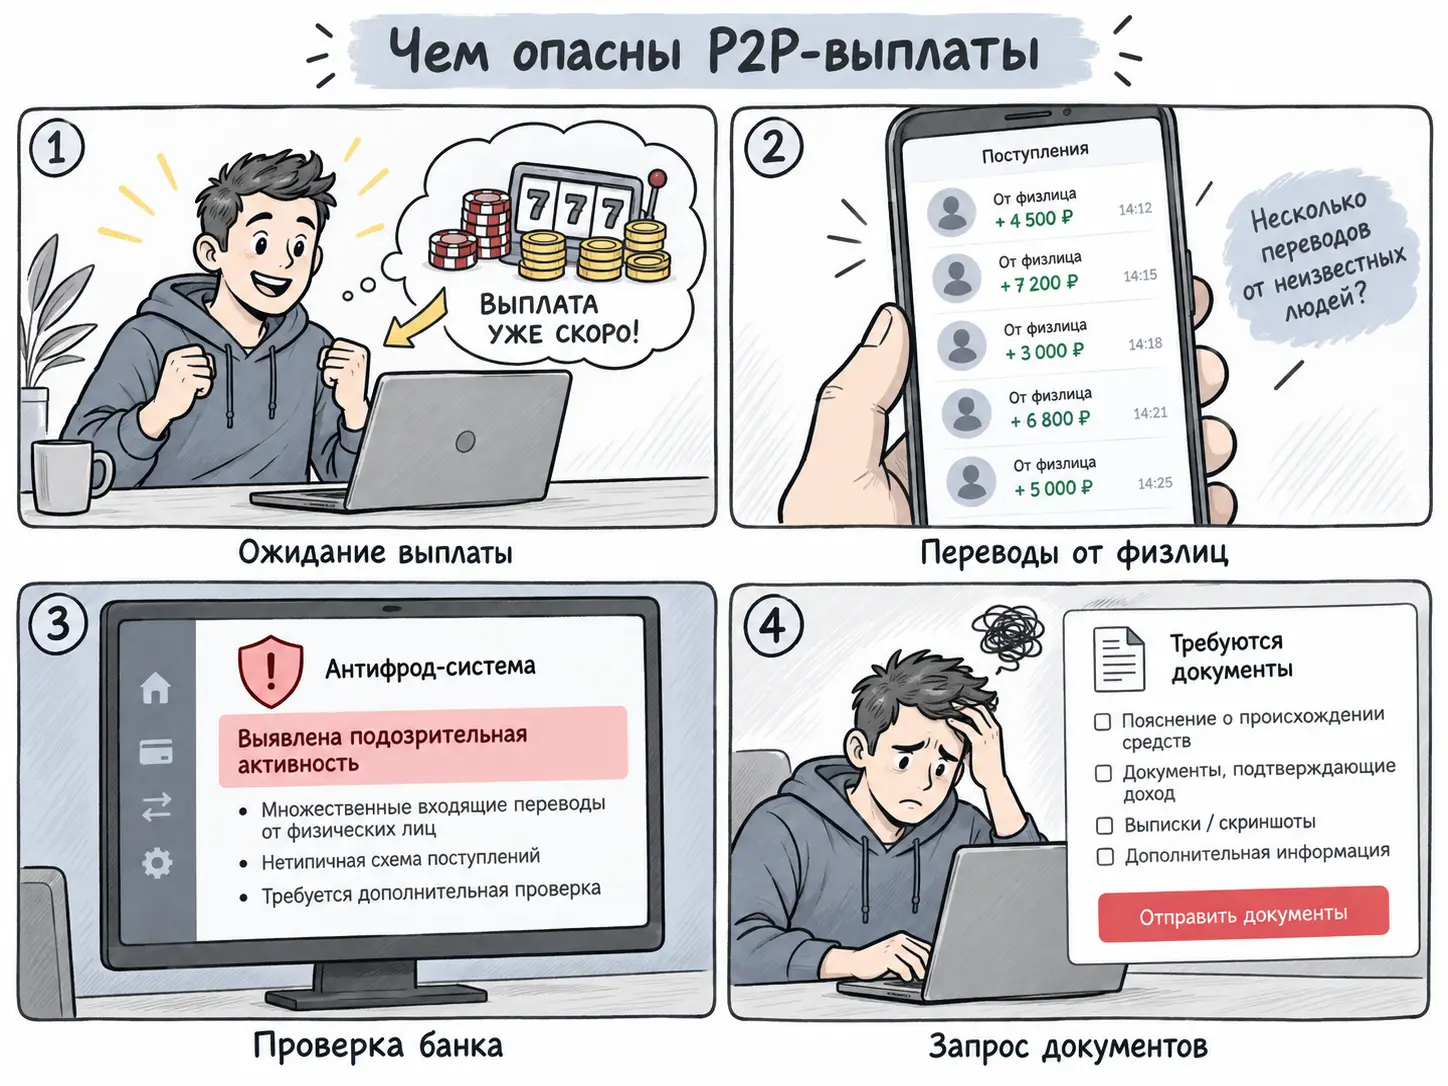
Если в выписке вместо понятного платёжного сервиса появляются переводы вроде «Иван И. — 38 500 ₽», «Алексей П. — 27 000 ₽», а затем ещё несколько поступлений от незнакомых людей, банк видит не «выплату из казино», а цепочку переводов между физическими лицами.
Именно здесь возникает один из наиболее неприятных рисков.
Онлайн-казино и российский закон
Основной документ — Федеральный закон № 244-ФЗ от 29.12.2006. Часть 3 статьи 5 запрещает организацию и проведение азартных игр через интернет на территории России. Исключение сделано для интерактивных ставок российских лицензированных букмекеров и тотализаторов в установленном законом порядке. С 2023 года часть 10 статьи 5 отдельно запрещает организацию интернет-игр с материальным выигрышем, который определяется случайным образом программным обеспечением или игровым оборудованием.
Это необходимо отделять от вопроса о банковском переводе игроку. Сам факт поступления денег на карту и деятельность иностранного онлайн-казино — не одно и то же юридическое действие.
Для банков особенно важна статья 5.1 закона № 244-ФЗ. Она обязывает банки отказывать физическим лицам в переводах в пользу компаний и других лиц, внесённых ФНС в перечень получателей, которым запрещены платежи, связанные с незаконными азартными играми. Отдельные ограничения распространяются и на трансграничные карточные платежи, если операция идентифицирована как платёж организатору азартных игр. ФНС ведёт соответствующий официальный перечень.
Отсюда важное различие: статья 5.1 прежде всего блокирует движение денег от игрока к нелегальному оператору, то есть депозит. Получение игроком выплаты из казино не превращается автоматически в операцию, прямо запрещённую этой статьёй.
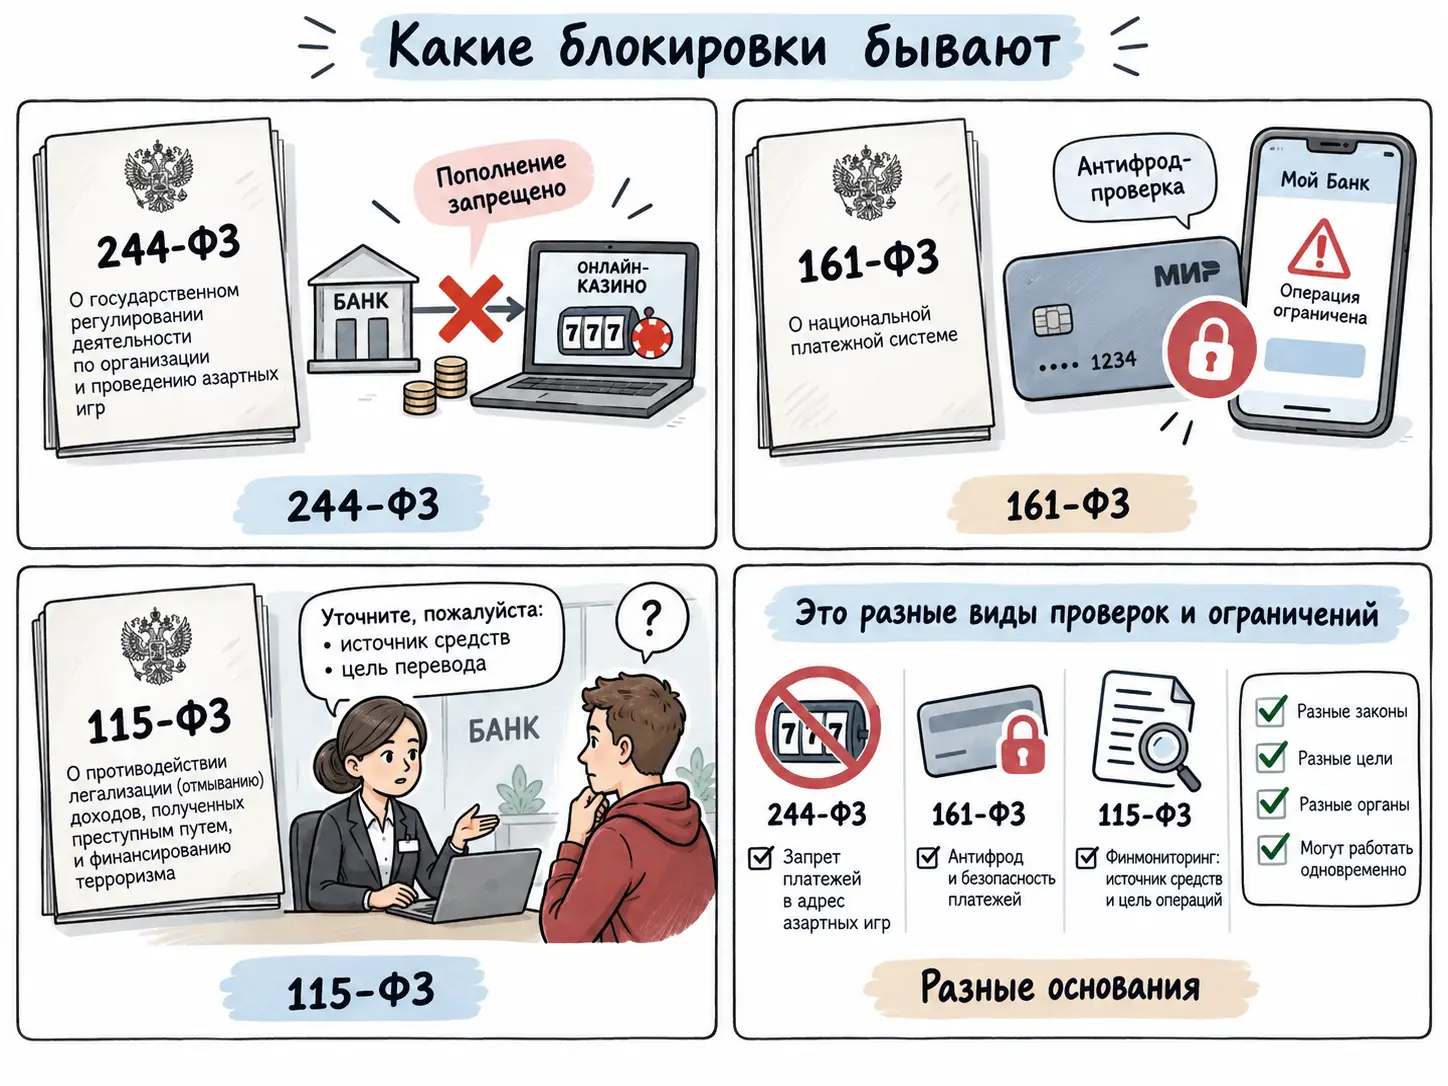
Но входящая выплата может попасть под банковский контроль уже по другим основаниям — прежде всего 161-ФЗ и 115-ФЗ.
Какие блокировки возможны при выводе из казино
Под словом «заблокировали карту» часто скрываются совершенно разные ситуации.
| Что произошло | Основание | Что это означает |
|---|---|---|
| Банк не проводит конкретный перевод | 161-ФЗ / антифрод | Операция признана потенциально мошеннической |
| Заблокировали карту и онлайн-банк | ч. 11.6–11.7 ст. 9 161-ФЗ | Реквизиты клиента попали в базу Банка России |
| Ограничили P2P-переводы до 100 000 ₽ в месяц | ч. 11.6 ст. 9 161-ФЗ | Клиент находится в антифрод-базе, но электронные средства платежа полностью не отключены |
| Банк запросил происхождение денег | 115-ФЗ | Операция или профиль клиента вызвали вопросы финансового мониторинга |
| Банк отказал в операции | п. 11 ст. 7 115-ФЗ | Возникли подозрения в рамках правил ПОД/ФТ |
| Не проходит депозит в иностранное казино | ст. 5.1 244-ФЗ | Получатель или платёжная цепочка связаны с запрещёнными азартными играми |
| Не открывается сайт казино | ст. 15.1 149-ФЗ + 244-ФЗ | Домен или страница ограничены на территории РФ |
| Арестован сам банковский счёт | отдельное основание | Это уже не обычная антифрод-проверка: возможны судебный акт, приставы, уголовное производство и другие причины |
Банк России отдельно требует, чтобы банки не смешивали 115-ФЗ и 161-ФЗ и сообщали клиенту, по какому именно закону введено ограничение. Это разные механизмы и снимаются они по-разному.
161-ФЗ: главный риск P2P-выплат
Для игрока онлайн-казино особенно неприятна ситуация, когда выплата пришла от другого физического лица, а позднее отправитель заявил своему банку, что перевод совершён без его добровольного согласия.
Банки передают сведения о таких операциях в специальную базу Банка России. Данные получателя попадают туда не автоматически по одному заявлению — проводится дополнительная проверка, — но именно реквизиты получателей спорных переводов являются частью этой системы. Информация также может поступать от МВД.
Представим обычную для P2P-процессинга ситуацию. Игрок запросил 60 000 ₽ из иностранного казино. С точки зрения казино заявка успешно выплачена, но на банковский счёт деньги поступили от незнакомого гражданина. Если этот банковский счёт использовался злоумышленниками или его владелец оспорит операцию, получатель оказывается частью спорной платёжной цепочки, хотя сам ничего не похищал.
Это и есть причина, по которой P2P-выплата от неизвестного человека рискованнее прозрачного перевода от идентифицируемого платёжного партнёра.
Что банк может заблокировать по 161-ФЗ
Если сведения о клиенте или его платёжных реквизитах находятся в базе Банка России, банк вправе приостановить использование банковской карты, онлайн-банкинга и других электронных средств платежа. Если основанием стали сведения МВД, такое ограничение уже обязательно. Оно действует, пока информация находится в базе.
При этом деньги на счёте не обязательно замораживаются. Банк России прямо поясняет: при блокировке карты и дистанционного банковского обслуживания по этому механизму клиент может совершать банковские операции через отделение с документом, удостоверяющим личность.
Есть ещё один вариант. Если сведения уже находятся в базе, но банк не отключил карту и онлайн-банк полностью, для переводов физическим лицам действует предел 100 000 ₽ в месяц. Это правило введено с 15 мая 2025 года.
И это не «безопасный лимит для казино». Иногда цифру 100 000 ₽ ошибочно трактуют так, будто выплаты ниже неё банк не проверяет. На самом деле ограничение относится к людям, уже находящимся в антифрод-базе.
Какие операции банки проверяют в 2026 году
С 1 января 2026 года Банк России расширил перечень признаков мошеннического перевода с 6 до 12. Среди них есть нетипичная для клиента сумма, периодичность или время операции, нахождение реквизитов получателя в антифрод-базах, данные о мошенничестве, сигналы операторов связи и признаки компрометации устройства.
Появился и отдельный критерий, непосредственно связанный с СБП: если человек перевёл себе из другого банка через СБП более 200 000 ₽, а в следующие 24 часа пытается отправить деньги физлицу, с которым за последние полгода не было финансовых операций, банк учитывает такую последовательность как один из признаков возможного мошенничества.
И здесь 200 000 ₽ тоже нельзя превращать в мифический «порог блокировки». Это конкретный составной антифрод-критерий, а не запрет всех переводов свыше этой суммы.
Для выводов из казино универсальной суммы, ниже которой банк гарантированно ничего не проверит, не существует.
115-ФЗ: когда возникают вопросы к происхождению выигрыша
Федеральный закон № 115-ФЗ решает другую задачу — противодействие легализации преступных доходов и финансированию терроризма.
Банк оценивает не один перевод изолированно, а финансовое поведение клиента. Закон позволяет определять уровень риска и выяснять источники происхождения денег с учётом этого риска.
Поэтому вопросы могут возникнуть не из-за слова «казино» в назначении платежа, а из-за общей картины: регулярные поступления от большого количества неизвестных физлиц, получение денег и их немедленный перевод дальше, операции, которые сильно отличаются от обычного профиля клиента, отсутствие понятного объяснения происхождения средств.
Пункт 11 статьи 7 закона № 115-ФЗ позволяет финансовой организации отказаться от конкретной операции, если в рамках внутреннего контроля возникли подозрения, что она связана с легализацией преступных доходов или финансированием терроризма. Банк также передаёт сведения о таком отказе в Росфинмониторинг.
Поэтому разговорное выражение «заблокировали карту по 115-ФЗ» не всегда юридически точное. Банк может запросить документы, отказать в конкретной операции, ограничить дистанционное обслуживание или принять другие предусмотренные правилами контроля меры. Полное замораживание денег — отдельный институт и не является автоматическим последствием любого сомнительного поступления.
Может ли банк проверить уже входящую выплату
Да. Ошибочно считать, что финансовый мониторинг работает только при отправке денег.
Банк России разъяснял, что при наличии предусмотренного договором условия банк может отказать даже в зачислении поступивших денежных средств, если возникают предусмотренные 115-ФЗ подозрения.
На практике возможен и другой сценарий: деньги уже появились на балансе, но после поступления возникают ограничения на последующие операции, а банк просит объяснить их происхождение.
Для игрока поэтому важнее не только вопрос «пришёл ли вывод», но и возможность показать, откуда появилась эта сумма.
Чем опасны выплаты от разных людей
Поступление 100 000 ₽ от понятного контрагента и пять переводов по 20 000 ₽ от незнакомых людей внешне выглядят для банковских систем по-разному.
Если иностранное казино проводит СБП-выплату через P2P, игрок зачастую вообще не знает человека, указанного отправителем. Особенно плохой вариант — серия выплат от нескольких физлиц, один из которых затем оказывается связан с мошеннической операцией.
Это не означает, что любой перевод от физлица приведёт к блокировке. Но прозрачность такой операции ниже: банковская выписка не показывает прямой связи между владельцем игрового аккаунта, казино и человеком, который фактически перечислил рубли.
Специально дробить крупный выигрыш на множество небольших P2P-выплат ради обхода контроля тоже не стоит. Закон не содержит суммы, которая делает такую схему безопасной, а искусственная цепочка операций только усложняет объяснение происхождения средств.
Что лучше проверить в кассе казино
Самая полезная информация — не надпись «быстрый вывод СБП», а тип выплаты. Если возможно определить, кто фактически отправляет рубли — само юридическое лицо, известный платёжный партнёр или другое физлицо, — риск оценить значительно проще.
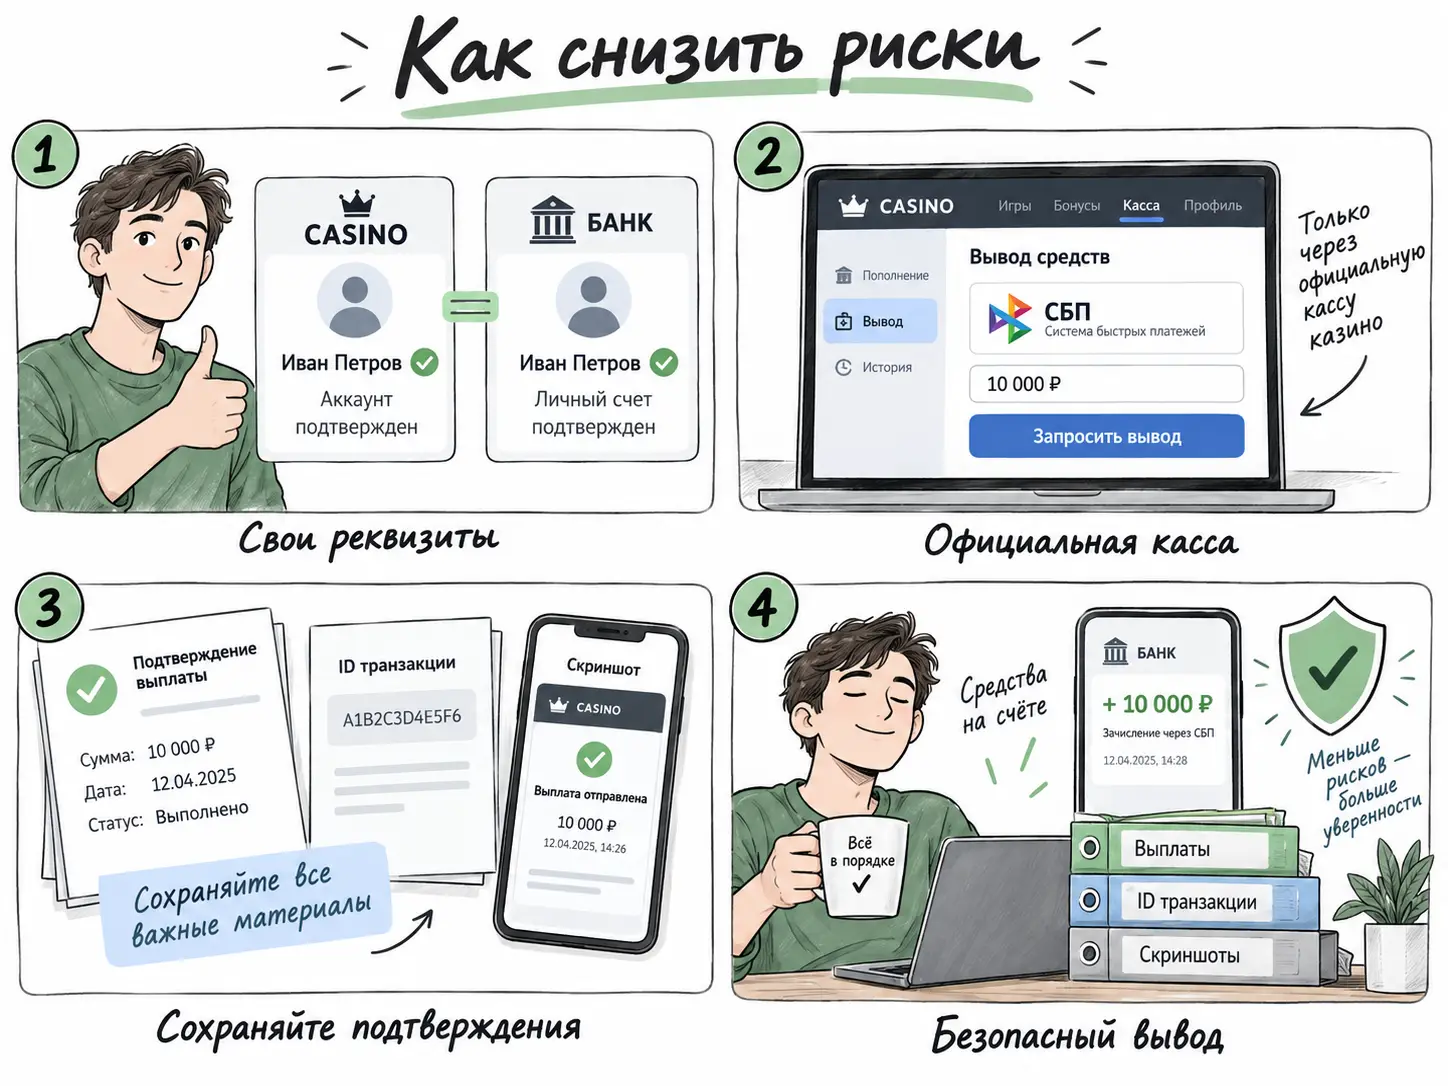
Для вывода безопаснее использовать собственный банковский счёт. ФИО владельца игрового аккаунта, данные KYC и владелец банковских реквизитов должны совпадать. Использование карты супруги, родственника или знакомого одновременно создаёт проблемы и у казино, и при возможном банковском запросе.
Хорошей практикой будет заранее сохранить историю депозитов, страницу успешно обработанной выплаты, номер транзакции, сумму, дату, данные аккаунта и подтверждение пройденной верификации. Если казино показывает название платёжного процессора, его также стоит сохранить.
Какие документы показать банку
Если банк спрашивает происхождение поступления, ответ должен соответствовать реальной операции. Для выплаты из казино могут пригодиться скриншот или выгрузка истории игрового счёта, заявка на вывод, подтверждение выполненной выплаты, история собственных депозитов, данные аккаунта и переписка с поддержкой по конкретной транзакции.
Если деньги действительно являются выигрышем, не нужно оформлять их как фиктивный «возврат долга», «продажу телефона» или другой выдуманный платёж. Такая версия может только создать новые несоответствия между объяснением клиента и фактической цепочкой операций.
Отсутствие договора с физлицом, которое неожиданно перечислило выплату за казино, тоже лучше объяснять прямо: отправитель неизвестен, перевод получен в результате заявки на вывод с конкретного игрового аккаунта, а подтверждение заявки прилагается.
Что делать при блокировке по 161-ФЗ
Сначала нужно получить от банка точное основание ограничения. Если это ч. 11.6 или 11.7 статьи 9 закона № 161-ФЗ, речь идёт о нахождении сведений в базе Банка России, а не о стандартной проверке происхождения денег по 115-ФЗ.
Физическое лицо вправе подать заявление об исключении сведений через любой свой банк либо непосредственно через интернет-приёмную Банка России. Банк, принявший заявление, должен передать его регулятору не позднее следующего рабочего дня. Банк России рассматривает заявление в течение 15 рабочих дней.
В заявлении указываются данные клиента, счета, карты или электронного кошелька и телефон. Если Банк России отказывает в исключении сведений, решение можно обжаловать в суде.
С апреля 2026 года при рассмотрении таких заявлений действует дополнительная проверка: если регулятор обращается в банк, кредитная организация должна связаться с клиентом-плательщиком, чьё обращение стало причиной включения информации в базу, и уточнить, считает ли он операцию мошеннической по-прежнему.
Что делать при ограничениях по 115-ФЗ
При отказе в операции банк обязан сообщить дату и причины решения не позднее пяти рабочих дней. После этого клиент вправе представить документы и сведения, подтверждающие отсутствие оснований для отказа. Банк рассматривает их не более семи рабочих дней.
Если банк не пересмотрел решение, спор можно передать в межведомственную комиссию при Банке России. Срок её рассмотрения составляет до 20 рабочих дней.
Для выплаты из казино ключевая задача здесь — не искать способ «обойти 115-ФЗ», а восстановить документальную цепочку:
собственные средства → депозит → игровой аккаунт → выигрыш/остаток → заявка на вывод → поступление на банковский счёт.
Чем легче эту цепочку подтвердить, тем содержательнее будет ответ банку.
244-ФЗ: может ли банк заблокировать сам платёж казино
Да, но здесь чаще речь идёт о пополнении, а не о выводе.
Статья 5.1 закона № 244-ФЗ предусматривает отказ в переводе, если физическое лицо отправляет деньги в пользу получателя из специального перечня ФНС. Ограничения охватывают не только непосредственно организаторов незаконных азартных игр, но и отдельные платёжные структуры, обслуживающие такие расчёты.
Поэтому ситуация, когда депозит на зарубежное казино вчера проходил, а сегодня российский банк его отклоняет, вполне может быть связана не с лимитом карты, а с выявлением получателя или платёжного посредника.
Для входящей выплаты формулировка статьи другая: закон говорит о переводах в пользу включённых в перечень лиц. Поэтому автоматически переносить эту норму на любое получение выигрыша игроком неправильно.
Почему блокируют сайты и зеркала казино
Финансовую блокировку нужно отличать от ограничения доступа к самому сайту.
Подпункт «д» части 5 статьи 15.1 Федерального закона № 149-ФЗ включает в механизм Единого реестра интернет-ресурсы с информацией, нарушающей требования 244-ФЗ о запрете организации азартных игр через интернет. Эта же норма охватывает информацию, позволяющую переводить деньги через определённых иностранных платёжных поставщиков, обслуживающих нелегальный гемблинг.
Поэтому у одного бренда одновременно могут происходить совершенно разные вещи: основной домен перестал открываться в РФ, банковский депозит отклоняется, но ранее отправленная выплата уже зачислена. Это три отдельных механизма, а не одна общая «блокировка казино».
Существуют ли безопасные суммы вывода
Фиксированной суммы нет. Ни 10 000 ₽, ни 50 000 ₽, ни 100 000 ₽ сами по себе не гарантируют отсутствие проверки.
Сто тысяч рублей в действующем законодательстве встречаются как специальный месячный лимит на определённые онлайн-переводы физлицам для клиента, чьи реквизиты уже находятся в антифрод-базе. Двести тысяч рублей фигурируют в одном из составных признаков мошеннической операции с переводом самому себе через СБП и последующим платежом новому получателю. Это не общие границы «безопасного вывода из казино».
Банк оценивает характер операций комплексно. Поэтому идея вывести 300 000 ₽ шестью платежами по 50 000 ₽ не превращает поступления в автоматически безопасные.
Как снижать риски при выводе через СБП
Практически разумная схема выглядит так: банковский счёт принадлежит самому игроку, аккаунт казино зарегистрирован на те же данные, требуемая KYC пройдена, выплата запрашивается через штатную кассу, а подтверждения операции сохраняются.
Если казино позволяет выбирать между выплатой от понятного платёжного провайдера и P2P-переводом от неизвестных физлиц, прозрачный платёжный канал предпочтительнее. Не стоит использовать банковские счета знакомых, принимать выплату через посредников или намеренно строить цепочку из нескольких банков ради обхода контроля.
После крупной или необычной выплаты лучше сохранить документы, даже если банк ничего не спросил. Они могут понадобиться позднее при проверке следующей операции.
И налоги тоже имеют значение
Вывод денег через СБП не отменяет возможных налоговых обязанностей. ФНС относит выигрыши и доходы из источников за пределами России к облагаемым доходам физических лиц; в случаях, когда российский налоговый агент налог не удерживает, может возникать обязанность самостоятельно декларировать доход. В 2026 году для налоговых резидентов действует прогрессивная шкала НДФЛ, в которую входят и выигрыши.
Налоговый режим выигрышей российских наземных казино и лицензированных букмекеров отличается от ситуации с иностранным онлайн-оператором, поэтому их нельзя смешивать в одну схему расчёта.
Главное о выводе из онлайн-казино на российскую карту
СБП остаётся одним из самых быстрых способов рублёвого перевода, но при выводе из зарубежного онлайн-казино основная уязвимость находится не в СБП, а в платёжной цепочке.
Если деньги перечисляет понятный отправитель и происхождение суммы можно подтвердить, ситуация значительно прозрачнее. Если же «вывод СБП» превращается в серию переводов от неизвестных людей, появляется дополнительный риск оказаться в антифрод-цепочке по 161-ФЗ и получить вопросы по 115-ФЗ.
Именно поэтому безопасный вывод — это не поиск суммы, которая «не заметна банку». Это собственные реквизиты, понятное происхождение денег, сохранённые документы и отсутствие искусственного дробления или чужих банковских счетов.